Lo que nadie te enseñó sobre el dinero (y te está costando caro)
Por Sergio7 min de lectura54 lecturas
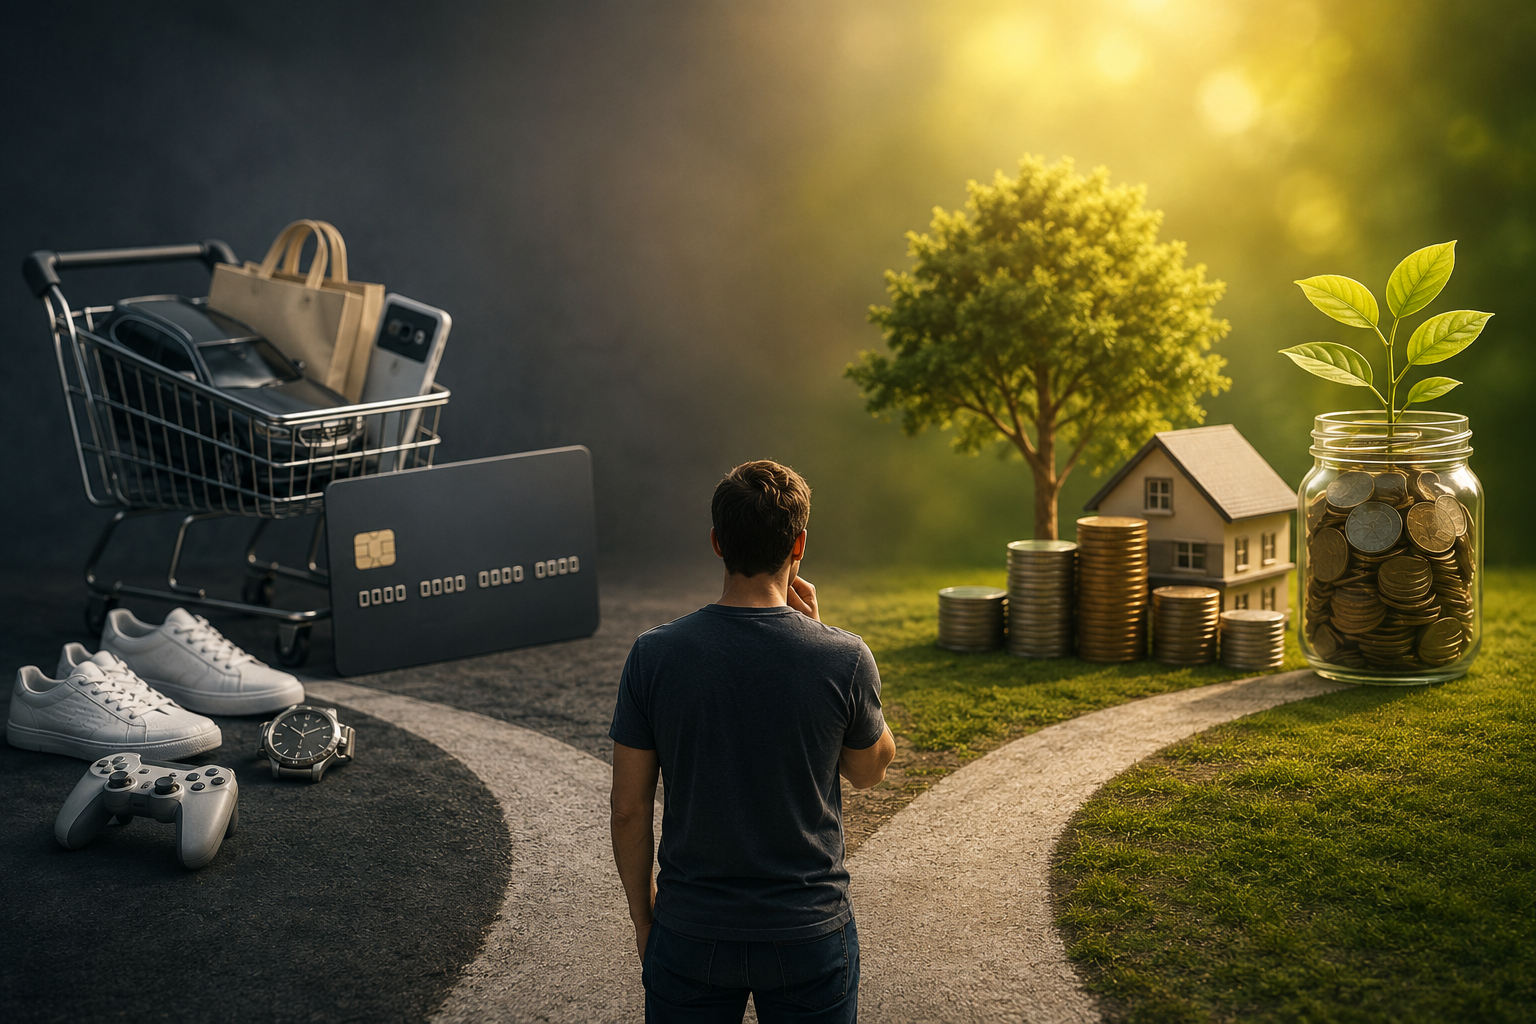
Nadie nos sienta un día y nos explica cómo funciona el dinero de verdad. Aprendemos a base de errores, de lo que hacen nuestros padres —bien o mal— y de una publicidad que nos repite cien veces al día que lo que necesitamos está a un clic y a doce cuotas de distancia. El resultado es que la mayoría gestionamos nuestra economía sin haber estudiado nunca cómo hacerlo. Y eso, aunque no lo parezca, tiene un coste: uno que pagamos mes a mes sin darnos ni cuenta.
Este artículo no va de hacerte rico. Va de dejar de regalar tu dinero sin saberlo, y de recuperar el control de tu economía, ganes lo que ganes.
No es (solo) cuánto ganas, es qué haces con ello
Es verdad que ahora mismo cuesta más llegar a fin de mes que hace unos años: el IPC subió un 3,5% interanual en julio de 2026, su nivel más alto en más de dos años, y eso se nota en cada recibo de la luz y en cada carro de la compra. Así que si estás pensando "ya, pero es que yo gano poco, y con lo que ha subido todo no me llega ni para ahorrar", tienes parte de razón: el margen real se ha estrechado para mucha gente.
Pero —y aquí está el matiz importante— eso no invalida la idea de fondo, más bien la confirma. Cuanto menos margen tienes, más importa cada decisión que tomas con lo que sí ganas. No es una excusa para no aprender a manejarlo; es justo la razón por la que aprender a manejarlo importa más que nunca. Ganar poco y gestionarlo bien te protege; ganar más y gestionarlo mal te deja en el mismo sitio, solo que con facturas más grandes.
La carrera de la rata
Existe un concepto financiero que, una vez lo entiendes, cuesta dejar de verlo: la carrera de la rata. Es ese bucle en el que ganas un poco más y, casi sin darte cuenta, ya gastas un poco más. Subes de sueldo, y ese dinero de más tiene dueño antes de llegar a tu cuenta: un coche mejor, una casa más grande, algún capricho pendiente. Sigues corriendo, pero nunca llegas a ningún sitio nuevo.
Lo incómodo del concepto es esto: mucha gente cree que la solución es esforzarse más, trabajar más horas, buscar el siguiente ascenso. Y el esfuerzo importa, sin duda —pero sin entender cómo funciona el dinero, ese esfuerzo extra solo te hace correr más rápido dentro de la misma rueda. No te saca de ella.
Activos y pasivos: la trampa que nos jugamos a nosotros mismos
Hay una idea fundamental, aunque suene sencilla: un activo es algo que mete dinero en tu bolsillo; un pasivo es algo que lo saca. Así de simple. El problema es que muchas cosas que llamamos "inversión" —el coche, la última tecnología, incluso a veces la propia vivienda habitual— son en realidad pasivos: cuestan dinero cada mes y no generan nada a cambio.
Y aquí solemos hacer un truco mental curioso: le damos la vuelta al argumento. Pensamos "vale, esto es un pasivo, pero me da calidad de vida ahora; el activo ya me la dará en el futuro... aunque, total, ¿cuánto voy a vivir para disfrutarlo?". Es una excusa que suena hasta razonable. Pero sigue siendo una excusa para elegir lo fácil hoy a cambio de tener menos opciones mañana. Estamos financiando nuestro estilo de vida actual vendiendo nuestro yo del futuro. Nadie dice que no puedas darte caprichos —la cuestión es si los pagas con lo que te sobra de tus activos, o si son lo único que tienes.
La trampa del crédito
Aquí es donde el círculo se cierra. Si no tienes un colchón de ahorro, cualquier imprevisto —el coche que se avería, la lavadora que se rompe, incluso un capricho que "te mereces"— se convierte en crédito. Y el crédito, cuando se convierte en costumbre, es de las decisiones financieras más caras que existen.
Un ejemplo real: si tienes una deuda de 2.000 € en una tarjeta revolving —con un interés típico de en torno al 20% TAE— y solo pagas la cuota mínima, digamos 60 € al mes, tardarás más de cuatro años en liquidarla, y habrás pagado alrededor de 900 € solo en intereses. Casi la mitad de lo que pediste prestado, regalado al banco, por no haber tenido esos 2.000 € ahorrados de antemano.
Hay incluso otra trampa, más silenciosa, dentro de la trampa: cuando tienes una deuda activa, cada euro que gastas en otra cosa en vez de amortizarla tiene un coste real. Literalmente estás decidiendo que ese capricho vale más para ti que reducir lo que le debes, aunque no lo pienses así en el momento.
Vivir instalado en el crédito no es solo pagar de más. Es vivir con la soga al cuello: sin margen para imprevistos, porque ya estás pagando el pasado, y sin poder ahorrar, porque ya estás pagando el futuro que te compraste antes de tiempo.
Ahorrar para una vivienda modesta... o hipotecarte por "la casa de tu vida"
Aquí va un ejemplo que resume casi todo lo anterior. Imagina que, en lugar de ahogarte buscando una hipoteca al límite para comprar directamente "la casa de tu vida", ahorras primero para dar una buena entrada y meterte en una hipoteca pequeña y cómoda por una vivienda modesta. Esa decisión, aunque parezca menos espectacular de inicio, te da algo que una macrohipoteca no: libertad.
Sigues teniendo capacidad de ahorro cada mes, y esa vivienda modesta puede convertirse en un activo en el futuro —alquilándola o vendiéndola, por ejemplo— mientras preparas con calma el siguiente paso hacia algo mejor.
La hipoteca al límite, en cambio, te compromete durante décadas, con buena parte de cada cuota destinada solo a intereses, y obligándote a vivir para pagar la casa.
Ojo, esto no significa que hipotecarse sea un error: para la mayoría de la gente es, sencillamente, la única vía realista para tener una vivienda, y no pasa nada. El fallo, si lo hay, suele estar en otro sitio: en querer directamente la casa definitiva, la que tiene que estar perfecta desde el primer día, en lugar de empezar por algo más económico que te permita seguir respirando y ahorrando. Perseguir lo bonito antes que lo inteligente es, otra vez, elegir el camino fácil.
Invertir con los pies en el suelo
Una vez tienes ahorro y controlas el crédito, aparece la pregunta lógica: ¿y ahora qué hago con ese dinero? Aquí no vamos a entrar en recomendaciones concretas —cada situación económica es distinta y esto no pretende ser asesoramiento financiero— pero sí hay principios generales que casi todo el mundo puede aplicar:
- Antes de invertir nada, ten un fondo de emergencia: dinero disponible para 3-6 meses de gastos, sin tocar.
- No metas todos los ahorros en un único sitio. Diversificar reduce el riesgo de que un mal momento te arruine el plan.
- Desconfía de cualquier cosa que prometa rentabilidades altas sin riesgo. No existen.
- Cuanto menos entiendas un producto financiero, más motivos tienes para no meter dinero ahí todavía.
No hace falta ser un experto en bolsa para gestionar bien tu economía. Hace falta, sobre todo, no cometer los errores de los puntos anteriores.
Los hábitos que de verdad cambian las cosas
Al final, todo esto se resume en unos pocos hábitos, nada espectaculares, pero que sostenidos en el tiempo marcan la diferencia:
- Lleva un control básico de en qué se va tu dinero cada mes. No hace falta una app complicada; con anotarlo ya cambia tu forma de gastar.
- Ahorra primero, gasta después: aparta ese dinero en cuanto cobres, no con lo que "te sobre" a final de mes.
- Antes de comprar algo a crédito, pregúntate si lo comprarías igual si tuvieras que pagarlo al contado.
- Diferencia necesidad de capricho, y date el capricho igualmente de vez en cuando, pero con los ojos abiertos, no en piloto automático.
Para cerrar
No hace falta ganar mucho para tener el control de tu economía, ni ganar poco te condena a no tenerlo. La diferencia está en entender cómo funciona el dinero que sí tienes: activos que suman, pasivos que restan, deudas que se pagan con conocimiento y no con más deudas. No es la fórmula para hacerte rico. Es la que, con toda seguridad, te evita hacerte pobre sin darte cuenta.
Más en Economía

¿Te ha gustado? Recibe los próximos
Suscríbete y te avisamos cuando publiquemos algo nuevo. Sin spam, baja en un clic.
Al suscribirte aceptas la política de privacidad. Te enviaremos un correo para confirmar.
Comentarios (0)
- Todavía no hay comentarios. ¡Inaugura la conversación!
Inicia sesión para dejar un comentario.